Domain caravantüren.de kaufen?
Wir ziehen mit dem Projekt
caravantüren.de um.
Sind Sie am Kauf der Domain
caravantüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain caravantüren.de kaufen?
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **

Ähnliche Suchbegriffe für Renditepotenzial
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
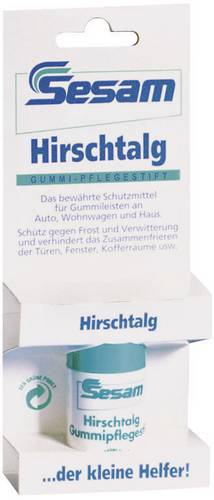
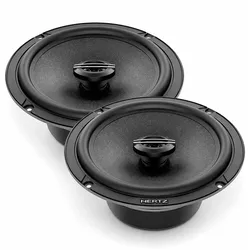
Mercedes Vaneo Lautsprecher für vordere FahrzeugtürenMercedes Vaneo Lautsprecher für vordere Fahrzeugtüren, maximale Linearität im Klang mit 24 mm Hochtöner, 210 Watt Maximalleistung und 93DB Wirkungsgrad für hohe Belastbarkeit und hervorragende Niederfrequenzkontrolle105,00 €*Versand: 10,90 €Sichere Weiterleitung zum Anbieter
-
Mercedes Sprinter VS30 Lautsprecher für vordere FahrzeugtürenMercedes Sprinter VS30 Lautsprecher für vordere Fahrzeugtüren, maximale Linearität im Klang mit 24 mm Hochtöner, 210 Watt Maximalleistung und 93DB Wirkungsgrad für hohe Belastbarkeit und hervorragende Niederfrequenzkontrolle105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **

Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
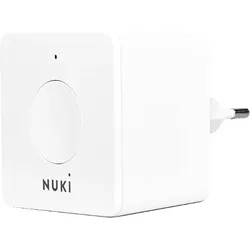
NUKI Nuki Bridge Türschlösser, WeißVerwalte dein Nuki Smart Lock 3.0 aus der Ferne Verbinde dein Smart Lock mit der Nuki Bridge und du erhältst aus der Ferne Zugriff auf deine Eingangstür. So kannst du von unterwegs auf- und abschließen, das Protokoll einsehen oder Zutrittsberechtigungen vergeben. Online steuerst du dein Smart Lock mit deinem Smartphone über die Nuki App oder bequem mit Nuki Web über deinen Computer. Zusätzlich ist es dir möglich, praktische Smart Home Integrationen, wie Amazon Alexa und Google Assistant zu nutzen.92,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antikeimfolie TürgriffeMaße 10 x 8 cm Die LOGIS GRIPS® Antikeimfolie wirkt als „Schutzschild“. Durch die besondere Kombination aus hoher Porendichtigkeit und einer spezifisch kalibrierten Oberflächenspannung wird die Ansiedlung von Viren und Bakterien deutlich erschwert. Hierdurch wird von vorneherein eine Oberflächenkontamination wesentlich vermindert, was kein anderes uns bekanntes Wettbewerbsprodukt darstellen kann. Reduziert das Infektionsrisiko Versiegelt Oberflächen und macht >99,98% aller behüllten Viren und Bakterien unschädlich Transparente, selbstklebende Folie Schützt Oberflächen dauerhaft Leicht aufbringbar, auch auf unebenen Oberflächen und Griffen Haltbarkeit bis zu einem Jahr Wirksamkeit getestet und bestätigt von EUROVIR® Hygiene LaborApplikationsfelder: Alle Oberflächen mit denen Kunden, Mitarbeiter oder Ware in Berührung kommen Gebäude (Büros, Hotels): Türgriffe, Handläufe, Schreibtische, Konferenztische, Ablagen, Transporttische und Tabletts, Schränke, Tresen und Empfang Produktion: Werkzeuge, Touchscreens, Tische Gastronomie: Türgriffe und Tresen Einzelhandel: Einkaufswagengriffe, Türkontakte (z.B. Kühlregale), Regale, Warenlager, Touchscreens Öffentliche Verkehrsmittel: Haltestangen und griffe, Touchscreens Flugzeuge und Bahn: Klapptische, Trolleys, Transportkisten, Sicherheitscheck Transport & Logistik: LKW Transport, Paketzusteller, Pharma --/Kosmetiktransport, Lagerflächen, RegaleTechnische Daten (Folie) Dicke ohne Schutzpapier und Klebstoff: 0,070 mm Verklebt auf Stahl, kein messbarer Schrumpf in Querrichtung, in Laufrichtung max. 0,2 mm Temperaturbeständigkeit: Verklebt auf Aluminium, 50° C bis +90° C Lösemittel/Chemikalienbeständigkeit: Bei Raumtemperatur, 72h nach Verklebung auf Aluminium, kurzzeitig beständig gegen die meisten Öle, Fette, Kraftstoffe, aliphatische Lösungsmittel, schwache Säuren, Salze und Alkalien. Klebkraft: nach 24h, rostfreier Stahl) 8 N/25 mm Reißfestigkeit DIN EN ISO 527: Längs: > 19 Mpa , Quer: > 19 Mpa Reißdehnung DIN EN ISO 527: Längs: > 130%, Quer: > 150% Lagerfähigkeit: 2 Jahre Verklebungstemperatur: > +8 C Maximale Haltbarkeit bei fachgerechter Verarbeitung bei vertikaler Außenbewitterung: max. 18 - 24 Monate (Ersatz nach 12 Monaten für max. Wirksamkeit ermpfohlen) Entfernbarkeit: Innerhalb von 3 Jahren von den meisten Oberflächen rückstandsfrei entfernbarWarnhinweis: Produkt ist ggf. brennbar. Trocken und kühl lagern. Nicht in Reichweite von Kindern aufbewahren. Nicht verschlucken. Nicht mit Schleimhäute und Lebensmitteln in Kontakt bringen. Nicht für Textilien, Polster oder Teppiche geeignet. Der Hersteller übernimmt keine Haftung für Schäden, die durch ungeeignete, unsachgemäße oder fehlerhafte Lagerung, Verwendung oder Behandlung durch den Verbraucher oder natürliche Abnutzung entstehen, sofern die Schäden nicht vom Hersteller zu vertreten sind.23,84 €*Versand: 6,50 €Sichere Weiterleitung zum Anbieter
-
Mercedes Vaneo Lautsprecher für vordere FahrzeugtürenMercedes Vaneo Lautsprecher für vordere Fahrzeugtüren, maximale Linearität im Klang mit 24 mm Hochtöner, 210 Watt Maximalleistung und 93DB Wirkungsgrad für hohe Belastbarkeit und hervorragende Niederfrequenzkontrolle105,00 €*Versand: 10,90 €Sichere Weiterleitung zum Anbieter
-
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
-
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
Ähnliche Suchbegriffe für Renditepotenzial
-
Mercedes Sprinter VS30 Lautsprecher für vordere FahrzeugtürenMercedes Sprinter VS30 Lautsprecher für vordere Fahrzeugtüren, maximale Linearität im Klang mit 24 mm Hochtöner, 210 Watt Maximalleistung und 93DB Wirkungsgrad für hohe Belastbarkeit und hervorragende Niederfrequenzkontrolle105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
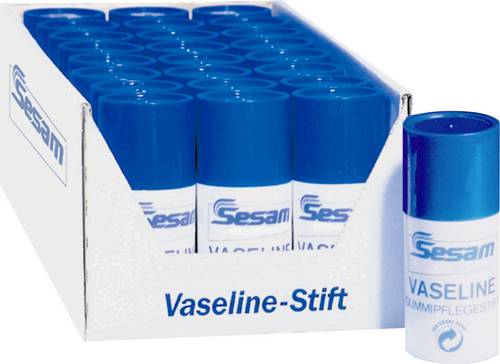
HP Autozubehör 11424 Gummipflege Türdichtungen 25gPflegestift für alle Gummi-Dichtungen an KFZ, Haus etc. mit einer besonders großen Geschmeidigkeit. Schützt vor Verwitterung, Frost usw. und verhindert das Zufrieren. Anwendung vor Winteranfang bei ca. 5 - 25°C. Füllmenge 25 g/ Stift.6,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
-
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.